

Asiantuntijatyö on luonteeltaan aineetonta ja monitulkintaista. Työn arvoa on vaikea mitata numeerisilla mittareilla ja tulokset voivat olla havaittavissa vasta pitkän ajan kuluttua. Tästä huolimatta asiantuntijatyötä ja asiantuntijan suoriutumista mitataan tyypillisesti erilaisin numeerisin mittarein (Kurunmäki ym., 2016). Asiantuntijatyön arviointi ei kuitenkaan ainoastaan kuvaa olemassa olevaa todellisuutta, vaan se myös aktiivisesti luo sitä (Hines, 1988).
Asiantuntijatyön mittaamista yli 15 vuotta tutkinut laskentatoimen professori Kirsi-Mari Kallio havainnollisti työpaja-alustuksessaan asiantuntijatyön mittaamiseen liittyviä paradokseja. Tavoitteeseen liittyvä paradoksi on, että itse mittarista voi tulla työtä muokkaava tavoite. Ohjauksen paradoksi johtuu puolestaan siitä, että ohjaus voi kaventaa asiantuntijatyöhön olennaisesti kuuluvia asiantuntijan omia harkinta- ja valintamahdollisuuksia. Tehokkuuden paradoksi on, että tehokkuuden korostuminen voi kyllä johtaa näkyviin säästöihin, mutta tehokkuuden näennäinen kohentuminen voi aiheuttaa tai lisätä mittaamatta jääviä piilokustannuksia. Esimerkiksi tukipalveluiden vähentäminen voi siirtää tukipalvelutehtäviä asiantuntijan tehtäväksi. Tukitehtäviin käytetty aika on tällöin pois asiantuntijan varsinaisesta asiantuntijatyöstä. Uudistumisen paradoksi johtuu siitä, että usein halutaan uudistumista, mutta palkitaan tehokkuudesta. Kun mittarit ohjaavat keskittymään tämän päivän tehokkuuteen, kuka huolehtii uudistumisesta huomisen haasteisiin?
Herääkin kysymys, tavoitellaanko mittareilla oikeasti sitä, mitä organisaatio haluaa saavuttaa? Mittaria suunniteltaessa tulisi miettiä:
- Mitä mittarilla tavoitellaan?
- Mikä on mittaamisen kohde (määrä, laatu, tulos vai vaikuttavuus)?
- Mitä mittari kannustaa tekemään tai jättämään tekemättä?
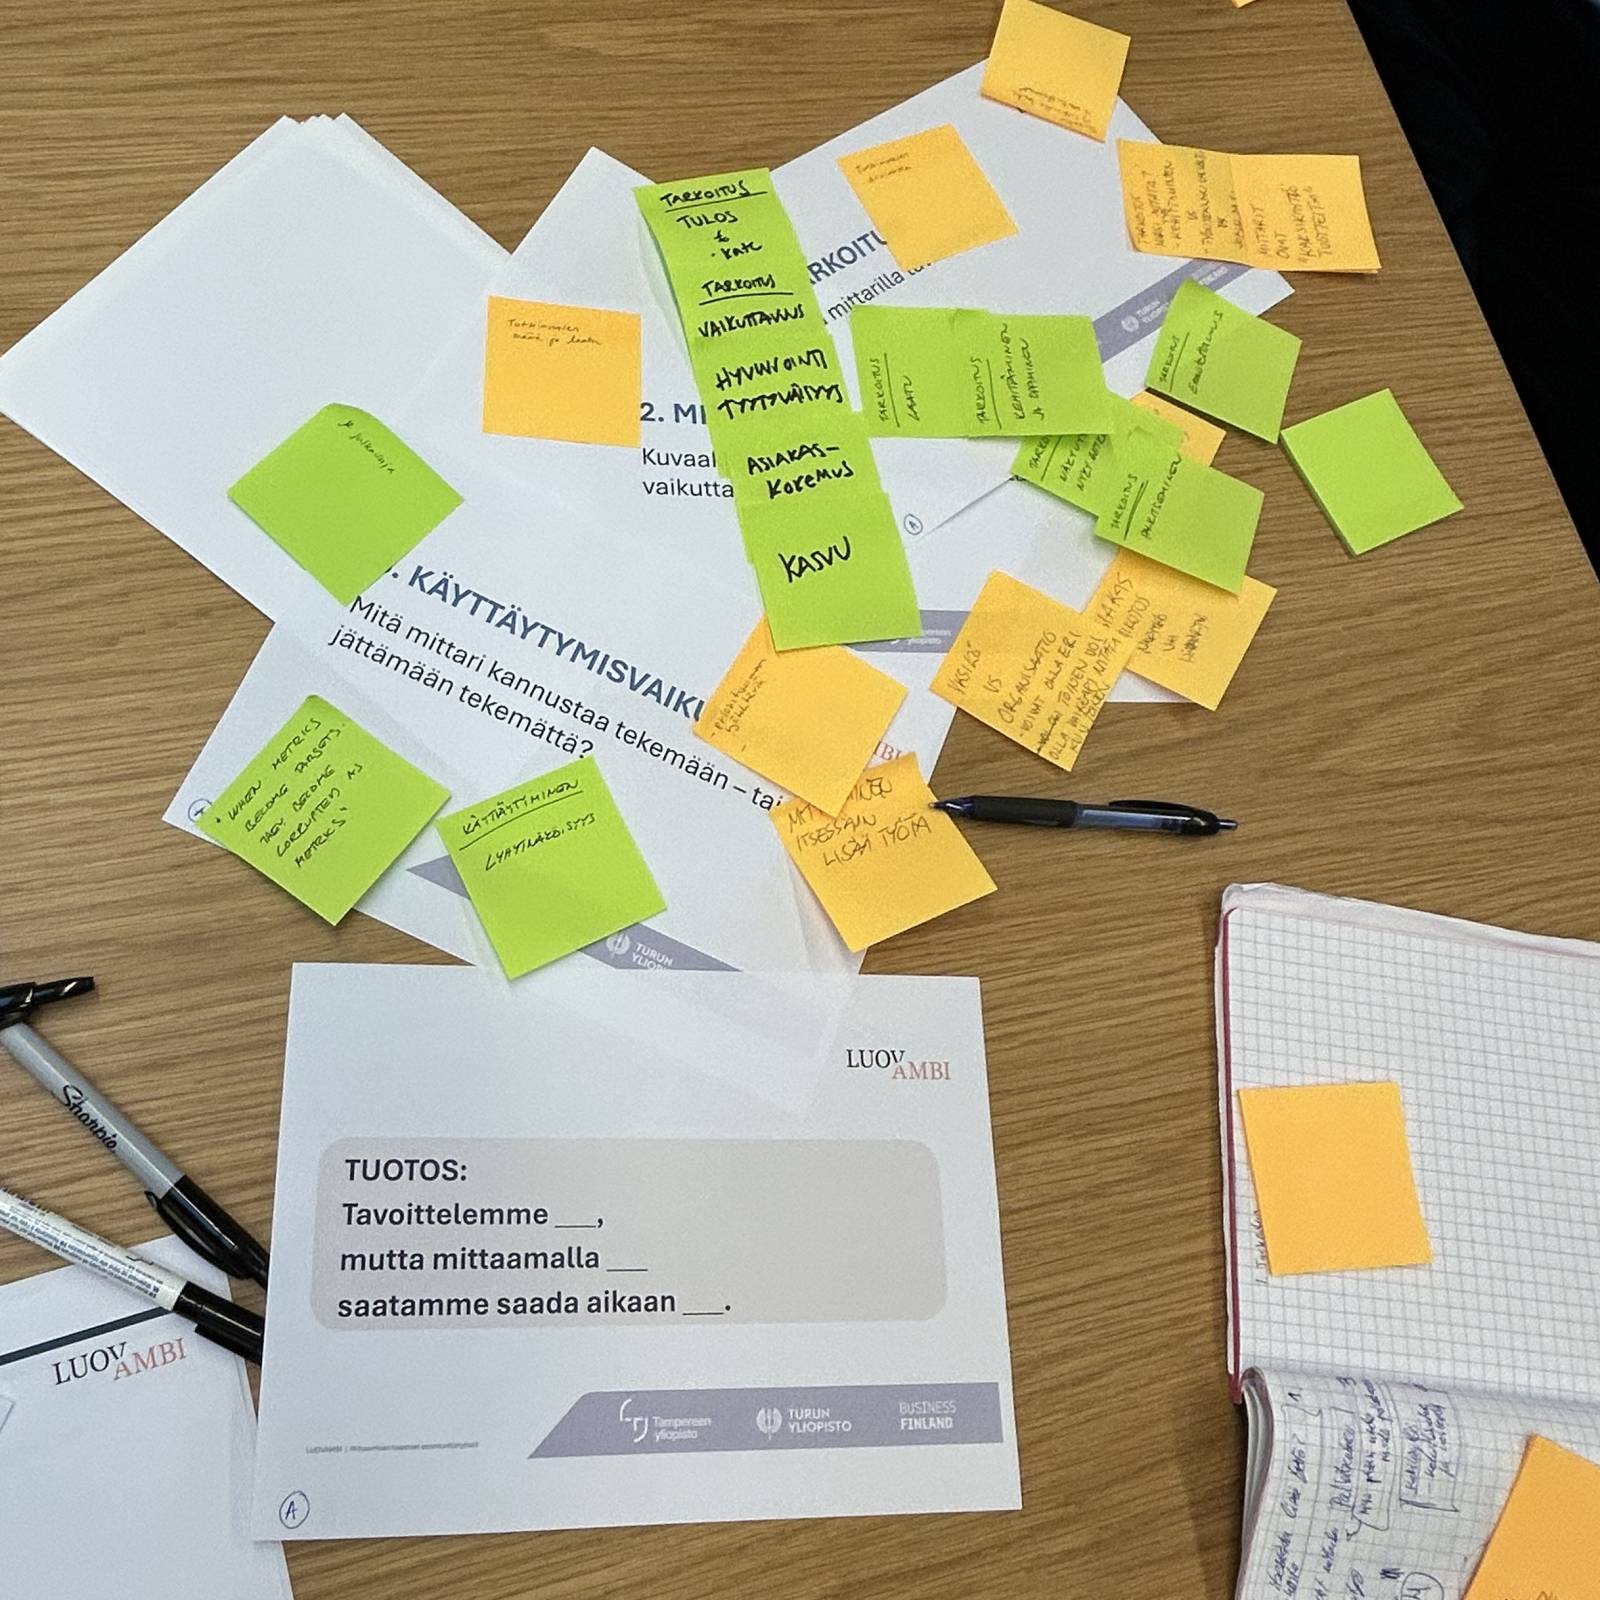
Mielenkiintoisen alustuksen innoittamana kukin työpajaryhmä valitsi itselleen mittarin, josta se halusi keskustella. Ryhmät päätyivät pohtimaan mm. ajatusjohtajuuden, työajan, toimistopäivien ja tieteellisten julkaisuiden mittaamista. Ryhmissä keskustelu oli vilkasta ja aika loppui kesken. Keskusteltavaa olisi riittänyt pitkäksi aikaa.
Keskustelujen päätelminä totesimme esimerkiksi, että mittaria suunnitellessa tulisi aina myös pohtia mikä käyttötarkoitus mittarilla on ja millainen merkitys ja painoarvo mittaamiselle annetaan. Entä onko yksilön suoritusmittaaminen aina oikea tapa, vai olisiko tärkeämpää keskittyä mittaamaan esimerkiksi tiimin suoriutumista? Päättelimme myös, ettei hyvää, informaatioarvoa omaavaa mittaria tule koskaan kytkeä suoritusmittaukseen, koska se korruptoi helposti mittarin.
Kirjoittaja: Kirsi Kari
Lähteet:
Hines, R. D. (1988). Financial accounting: in communicating reality, we construct reality. Accounting, Organizations and Society, 13(3), 251–261. https://doi.org/10.1016/0361-3682(88)90003-7
Kurunmäki, L., Mennicken, A., & Miller, P. (2016). Quantifying, economising, and marketising: democratising the social sphere? Sociologie du Travail, 58(4), 390–402. https://doi.org/10.4000/sdt.1210